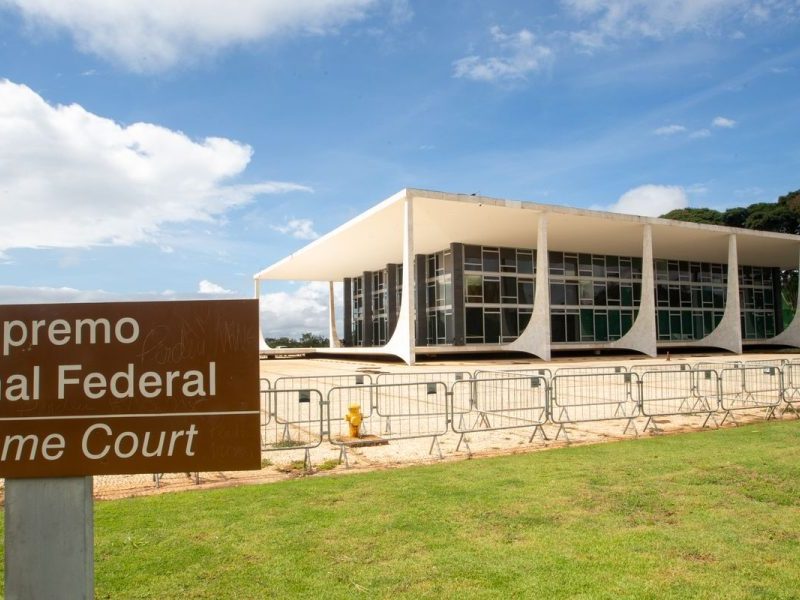
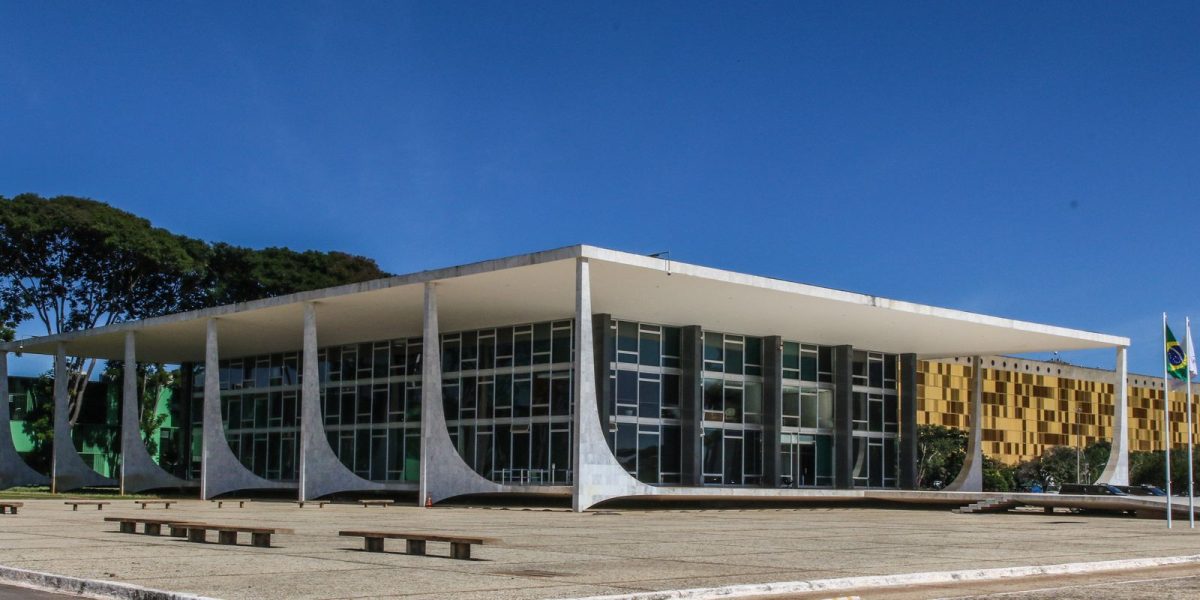
STF mantém proibição de recuperação judicial para devedores contumazes Supremo valida regra que impede devedores contumazes de pedir recuperação judicial. Entenda os detalhes e implicações dessa decisão. O Supremo Tribunal Federal (STF) reafirmou a legislação que proíbe empresas com histórico de inadimplência frequente de solicitar recuperação judicial. A decisão, unânime, ocorreu em 21 de outubro e confirma a Lei Complementar 225/2026, que busca proteger o Estado contra devedores contumazes.
Decisão do STF e o Papel da OAB
O plenário virtual do STF negou um pedido da Ordem dos Advogados do Brasil (OAB) para suspender a proibição, argumentando que essa medida limita o acesso à Justiça e representa uma forma coercitiva de cobrança de tributos. O relator do caso, ministro Flávio Dino, defendeu que a legislação visa proteger o Estado de práticas desleais de empresas que repetidamente não pagam impostos.
A visão do relator
Dino enfatizou que o princípio da preservação da empresa deve ser aplicado àquelas que atuam de boa-fé e cumprem com suas obrigações fiscais. Ele argumentou que a situação do devedor contumaz, que faz do não pagamento de tributos um modelo de negócios, não se alinha a esse princípio.
Definição de Devedor Contumaz
A Lei Complementar 225/2026, aprovada em dezembro pela Câmara, introduz a classificação de devedor contumaz para empresas que adotam a inadimplência como estratégia. Essa legislação visa fortalecer a conformidade tributária e promover concorrência justa no mercado.
Implicações para as Empresas Classificadas
Segundo a Receita Federal, a norma não se aplica a empresas que enfrentam dificuldades financeiras temporárias, mas sim àquelas que deliberadamente se tornam inadimplentes para obter vantagens competitivas. Empresas classificadas como devedores contumazes são impedidas de acessar benefícios fiscais, firmar contratos com o governo e não têm direito à extinção de punibilidade em delitos tributários, mesmo que paguem o tributo devido.
Processo de Classificação e Resultados
Um processo administrativo é instaurado para que as empresas possam apresentar sua defesa antes de serem oficialmente classificadas como devedoras contumazes. Até julho deste ano, a Receita Federal já havia incluído 22 empresas nessa categoria, refletindo o rigor da nova legislação. A decisão do STF e a criação da figura do devedor contumaz visam aumentar a responsabilidade fiscal das empresas e garantir uma concorrência mais justa no mercado, ressaltando a importância do cumprimento das obrigações tributárias para o funcionamento saudável da economia.